お気に入り一覧


住宅ローンが払えなくなったらどうする?競売になる前に知っておきたい対処法
はじめに|住宅ローンの返済に不安を感じたら早めの行動が大切です
住宅ローンは、多くの方にとって人生で最も大きな借入の一つです。しかし、返済期間は20年~35年と長期にわたるため、ライフスタイルや経済状況の変化によって返済が難しくなることもあります。
例えば、
- 転職や勤務先の業績悪化による収入減少
- 病気やケガによる休職
- 離婚や家族構成の変化
- 物価上昇による家計負担の増加
- 住宅ローン金利の上昇
など、さまざまな要因によって住宅ローンの返済が苦しくなるケースがあります。
しかし、住宅ローンの支払いが厳しくなったからといって、すぐに自宅を手放さなければならないわけではありません。
大切なのは、一人で悩まず早めに相談し、状況に応じた対策を取ることです。
今回は、住宅ローンが払えなくなった場合の対処法や、競売になる前に知っておきたい選択肢について詳しく解説します。
住宅ローンを滞納するとどうなる?
住宅ローンの返済が遅れると、段階的に手続きが進んでいきます。
一般的には以下のような流れになります。
① 督促状や催告書が届く
返済が遅れると金融機関から督促状や催告書が送られてきます。
この段階であれば、返済計画の見直しや相談によって解決できるケースも少なくありません。
② 一括返済を求められる可能性がある
滞納が続くと期限の利益を失い、残っている住宅ローンの一括返済を求められる場合があります。
③ 競売手続きが開始される
金融機関との話し合いが進まない場合、自宅は競売にかけられる可能性があります。
競売になると、市場価格よりも低い価格で売却されることが多く、所有者自身が売却条件を決めることはできません。
そのため、競売になる前に対策を講じることが重要です。
住宅ローンが払えなくなったときの対処法
① 金融機関へ相談する
住宅ローンの返済が難しいと感じたら、まずは借入先の金融機関へ相談しましょう。
状況によっては、
- 毎月の返済額の見直し
- 返済期間の延長
- 一時的な返済負担の軽減
などの対応を受けられる場合があります。
「滞納してから相談する」のではなく、「返済が厳しくなりそうな時点」で相談することがポイントです。
② 不動産を売却する
住宅ローンの残債よりも高く売却できる場合は、一般市場で売却することも選択肢の一つです。
市場価格で売却できれば、
- 住宅ローンを完済できる
- 手元に資金が残る可能性がある
- 新たな住まいへの住み替えができる
など、生活再建に向けた準備を進めやすくなります。
③ 任意売却を検討する
住宅ローンの返済が困難になった場合は、「任意売却」という方法があります。
任意売却とは、金融機関の同意を得て不動産を売却する方法です。
競売と比較すると、
- 市場価格に近い金額で売却できる可能性が高い
- 周囲に事情を知られにくい
- 引越し時期について相談できる場合がある
- 売却後の生活設計を考えやすい
といったメリットがあります。
競売と任意売却の違い
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却価格 | 市場価格に近い | 相場より低い傾向 |
| 売却方法 | 一般市場で販売 | 裁判所による手続き |
| 引越し時期 | 調整しやすい | 制限されることが多い |
| プライバシー | 配慮されやすい | 公開される |
競売になる前であれば、選択できる方法は多く残されています。
だからこそ、早めの相談が重要なのです。
放置することが最も大きなリスク
住宅ローンの問題は、時間が経つほど選択肢が少なくなってしまいます。
「なんとかなるだろう」
「もう少し様子を見よう」
と先送りにしてしまうことで、最終的に競売へ進んでしまうケースもあります。
早い段階で相談することで、
- 一般売却
- 任意売却
- 返済条件の変更
など、より良い解決方法を選択できる可能性が高まります。
まとめ|住宅ローンの悩みは早めの相談が解決への第一歩
住宅ローンが払えなくなった場合でも、決して解決策がないわけではありません。
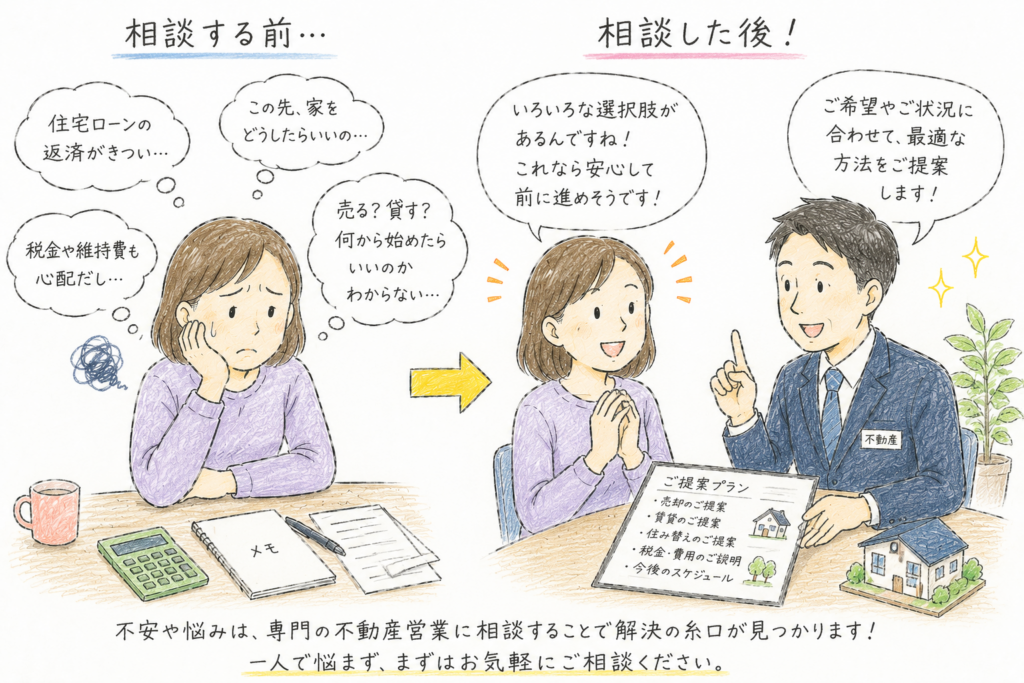
大切なのは、一人で抱え込まず、できるだけ早く専門家へ相談することです。
私たちルーツ株式会社は、不動産を単なる資産ではなく、お客様やご家族の人生のルーツであると考えています。
これまで売買仲介だけでなく、事業用不動産、収益物件、競売案件など幅広い不動産取引を経験してきました。
その経験を活かし、お客様一人ひとりの状況や想いに寄り添いながら、最適な解決方法をご提案いたします。
住宅ローンの返済でお悩みの方、売却や任意売却を検討されている方は、ぜひお気軽にご相談ください。
お客様の大切な住まいと未来を守るため、誠意を持ってお手伝いさせていただきます。